
 热点资讯
欧洲推演对华贸易战失败, 中国稀土一出局势瞬间改写
文丨陆弃
欧洲内部的一场对华贸易推演,原本试图模拟一种“技术优势在手”的对抗情景:以光刻机为支点,对中国高端制造实施限制。但推演尚未进入深水区,局势就发生反转。当“稀土供应中断”这一变量被引入后,整个欧盟阵营的战略耐受度迅速下降,原本强硬的贸易姿态被迫回撤。这种戏剧性的变化,并非模拟失真,而是对现实结构的一次提前预演。
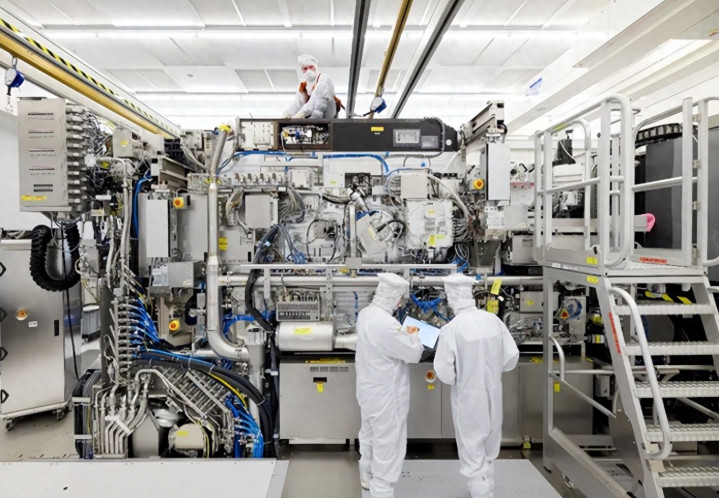
这场发生在欧洲智库与政策圈层的模拟推演,本意是测试欧盟在面对中国时的“战略工具箱”。议题从光刻机出口管制切入,试图通过限制高端芯片制造设备,对中国半导体产业形成外部压力。然而在推演展开后不久,一个看似传统却极具现实冲击力的变量迅速改变了全局:稀土供应链风险。
当欧盟在模拟中试图动用所谓“反胁迫工具”,以技术优势压制对华贸易时,内部成员国之间的分歧率先暴露。德国担忧工业出口受损,荷兰顾虑本土企业利益,西班牙则关注新能源产业投资环境。所谓“统一立场”在现实利益面前迅速碎裂,尚未对外发力,内部已开始减压。
真正改变推演方向的,是中方在模拟中的反制设定:对稀土供应实施限制,同时提醒欧洲其制药与高端制造产业对关键原材料的高度依赖。这个回应并不复杂,却精准触及欧洲工业体系的结构性短板。汽车、电机、风电、医药等多个产业链节点瞬间被纳入风险评估,原本设想中的“技术压制优势”迅速被现实供应链约束所抵消。
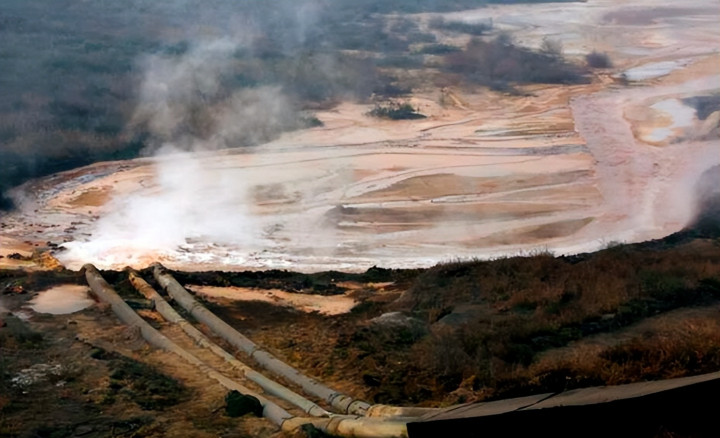
这一结果的关键,并不在于单一资源的稀缺性,而在于全球产业链的嵌套关系。光刻机属于高端装备领域的“节点优势”,影响周期长、传导路径复杂;而稀土则是基础工业的“底层材料”,影响范围广、传导速度快。一慢一快之间,形成了战略层面的不对称结构。
推演中最具象征意义的变化,发生在决策权衡阶段。当限制光刻机出口被提出时,影响被评估为中长期;而稀土限制被引入后,欧洲内部的风险模型立即发生重估,时间维度从“战略博弈”压缩为“短期冲击”。这种时间压缩效应,直接决定了政策立场的松动速度。
更深层的问题在于,欧盟并非缺乏技术筹码,而是缺乏完全独立的产业闭环。光刻机代表的是技术制高点,但无法替代基础材料体系的依赖关系。当关键原料与核心技术分别掌握在不同经济体手中时,任何单向施压都可能触发反向约束。这种结构性相互依赖,使得贸易冲突很难演变为单边优势局面。
与此同时,欧盟内部的政策分裂也在放大这种结构性约束。统一市场机制并不等同于统一战略承受力。不同成员国在汽车、能源、化工与高科技领域的对华依赖程度差异极大,使得任何激进政策都必须面对内部再分配成本。这种成本在推演中被迅速放大,成为制约强硬路线的核心变量。
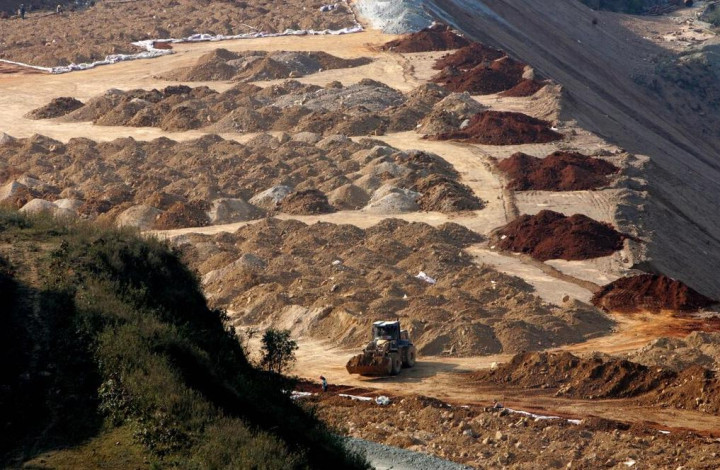
从更宏观的角度看,这场模拟推演揭示的并不是“某一方占优”,而是全球供应链时代的基本逻辑:真正具有约束力的,不只是技术壁垒,而是体系依赖。任何试图单点突破的策略,都必须面对系统反制的可能性。这种结构也解释了为何“时间”在贸易博弈中如此关键。技术限制的效果往往滞后,而资源约束的冲击则可能即时显现。在不同时间尺度的交错作用下,战略优势并不稳定,反而呈现出动态波动特征。
从现实政策角度看,这场推演更像是一种提醒:在高度互联的全球经济体系中,任何“工具优势”都必须放在系统结构中重新评估。单一技术优势无法自动转化为全面压制能力,而资源体系的稳定性,往往比技术领先更具决定意义。
当模拟结束时,参与者得出的结论并不复杂,却颇具现实重量:冲突的成本远高于预期,收益则远低于想象。在这样的结构下,真正可行的路径并非强化对抗工具,而是重新评估依赖关系本身,并在长期中重塑供应链韧性。推演可以结束,但结构不会消失。光刻机与稀土之间的这场隐性对照,仍将持续影响未来的战略选择,也不断提醒各方:在全球化深度嵌入的现实中,没有单向优势,只有相互约束。